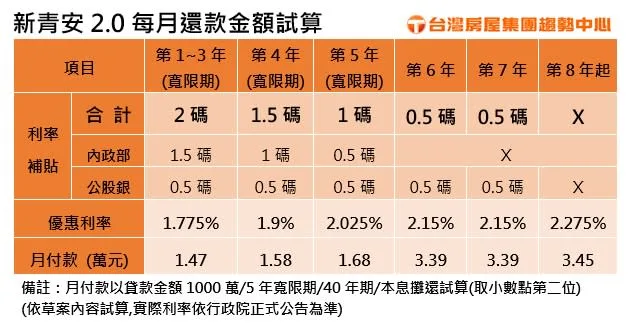
台湾政府新青安2.0住房贷款补贴方案预计于2026年8月上路,采用阶梯式利率退场机制,前3年维持优惠利率1.775%,从第4年起每年减少0.5个基点,第6年全面停止利息补贴,公股银行补贴补贴持续至第8年后终止 [1, 2]。
以贷款金额1000万元新台币、贷款期限40年、5年宽限期、一段式机动利率本息平均摊还计算,前三年月付约1.47万元,第4年和第5年月付分别约1.58万元及1.68万元,第6年停止补贴后,月付将跳升至约3.39万元,第8年月付约3.45万元 [1, 2]。
若维持房贷负担率约40%,宽限期内月付1.47万元,借款人月薪需约3.7万元;本息摊还期最高月付3.45万元,需月收入约8.6万元至9万元 [1, 2]。
新青安2.0方案致力将补贴资源集中给经济较为困难的青年,并通过较长适应期缓解补贴退场压力,政策目标包含排富及不照顾高龄者 [1, 2]。
台湾房屋集团趋势中心执行长张旭岚表示,“政府领进门,理财看个人,为了避免因垫脚买房财务失衡,建议首购青年应以本息摊还贷款金额,从严评估财务能力和现金流压力” [1]。该集团经经理李家妮指出,“若宽限期结束月付款翻倍,而家庭收入未同步成长,等于每月房贷支出几乎吃掉整份薪水,支出占所得比大幅攀升,财务压力及生活品质都可能受到压缩” [2]。
虽然央行表示“打房就到这里”,但新青安2.0政策并不代表放松管控,仍维持银行端风险管控和审核标准 [1, 2]。
预计2032年左右,新青安2.0利息补贴正式退出,公股银行补贴也将同步终止,届时借款人将面临完全市场化的贷款利率和还款压力 [1, 2]。