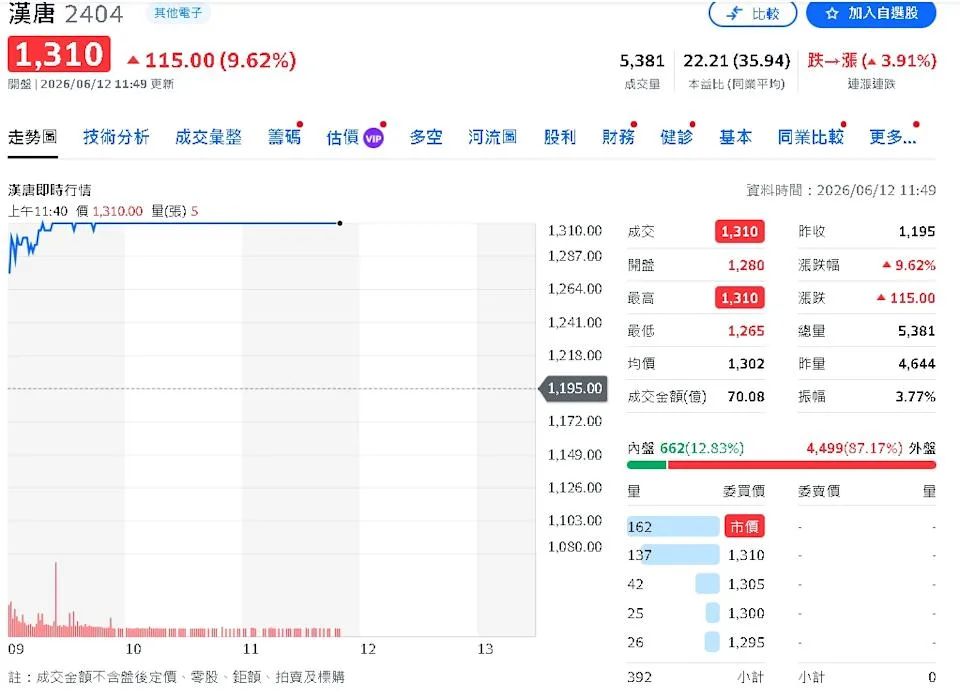
漢唐半導體設備公司截至2026年5月底,手持訂單規模達新台幣1939.37億元,為未來2至2.5年的營運提供高度能見度 [1, 2, 3]。該公司2026年前五個月新接訂單金額達674億元,累計營收376億元,年增率達83.4% [1, 2, 3]。
根據漢唐第一季財報,2026年第一季合併營收為202.88億元,稅後純益約30.8億元,每股盈餘16.31元,毛利率23.32%,顯著優於去年同期 [2, 3]。漢唐主要客戶為全球半導體晶圓廠,尤其聚焦美國市場,2026年首季新訂單中,美國占56%,台灣占40% [2, 3]。
漢唐位於美國的P2專案工程完成度已超過50%,預計年底可達80至90%的完成度,P3專案目前仍處於前期訂單階段,等待客戶決定具體發包時間 [1, 3]。漢唐管理層指出,公司面臨的最大挑戰已非訂單需求,而是執行能力、人力、供應鏈以及基礎設施能否跟上全球半導體快速擴產速度 [2, 3, 1]。
法人預估漢唐2026年每股盈餘可望站穩70元以上,2027年有挑戰80至90元的潛力,營收與獲利將持續成長 [3]。辛耘半導體設備公司也看好2027年訂單,部分訂單已掌握至2028年 [1]。
漢唐總經理賴志明表示,從訂單能見度來看,「看到2029年都不是問題」 [3]。公司將於9月11日與辛耘召開法人說明會,說明最新接單狀況與未來展望 [1, 3]。