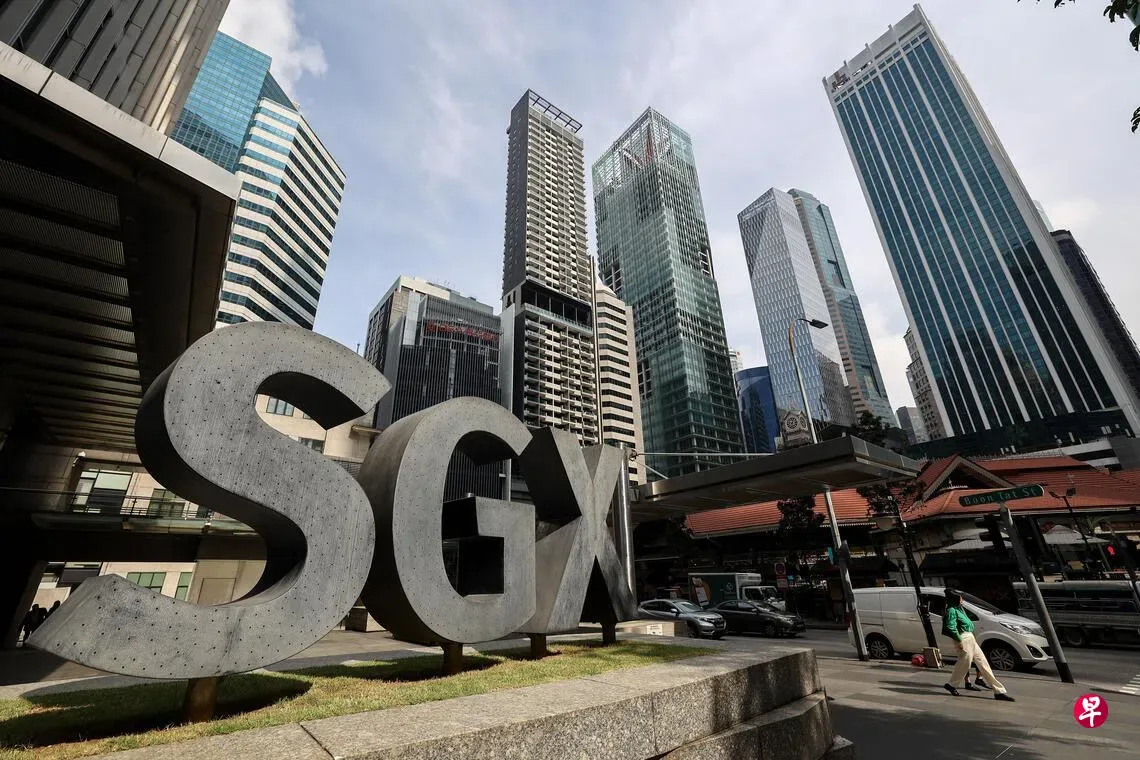
2026年6月8日,全球股市大范围下跌,导致整体机构资金净流出。然而,新加坡金融和科技行业吸引了部分机构投资者的择机资金流入,金融板块机构资金流入达到2600万新元,科技板块流入约900万新元 [1]。
在新加坡金融板块中,资金主要流向大华银行、华侨银行、新加坡交易所、长江海运及大华继显,相关股票平均跌幅约1.6%,其中部分资金流入抵消了星展集团的净流出 [1]。科技板块的买入集中于与资本支出及半导体供应链相关的公司,包括天地融合、威腾电讯、兴森科技、百欣电子、弗莱肯集团、纳米膜科技及卓胜微电子等,其股价平均下跌0.7% [1]。但爱地威科技和CSE全球出现机构资金净流出 [1]。
新加坡交易所交易基金(ETF)整体遭遇净流出,反映市场避险情绪,但仍有35只ETF录得约2000万新元的合计净流入,10只ETF净流出总计约4100万新元。净流入排名前三的ETF分别是SPDR海峡时报指数ETF(约600万新元)、Amova新加坡海峡时报ETF及狮城-华侨证券恒生科技ETF(均约280万新元) [1]。
在利率持续走高的环境下,市场流动性及跨境资本流动继续支撑新加坡金融股表现。尽管能源、物流成本上升及贸易摩擦影响,新加坡经济增速有所放缓,但在电子和资本支出相关行业仍保持韧性 [1]。
同期,中国A股市场波动加剧,上证深证主力资金于6月8日录得逾750亿元人民币净流出,反映投资者情绪谨慎。同时,上周沪深A股融资余额减少超50亿元人民币,表明杠杆资金由净买转为净卖出 [2]。
5月美国非农就业数据大幅超预期,引发美联储进一步加息预期,纳斯达克指数单日下跌4.18%,全球科技股同步下跌,市场对主要央行政策的不确定性及风险偏好下降是调整主要驱动力 [3, 2]。
短期内,A股市场仍处波动及板块轮动加速阶段,防御性板块备受青睐,中期则依托基本面和产业趋势,预计市场将逐步回升。2026年下半年,成长风格投资尤其聚焦科技板块仍是核心主题 [3, 2]。
新加坡交易所将持续披露各板块资金流向,为投资者提供最新市场动向。