欧元区2026年8月的年度通胀率上升至3.3%,为近三年来的最高水平,明显超过欧洲央行设定的2%目标,也高于7月的2.9% [1, 2, 3, 4, 5]。能源价格成为主要推动因素,8月能源价格同比上涨14.3%,而7月涨幅为10.3% [1, 2, 3, 4]。
能源价格的上涨与中东紧张局势密切相关,尤其是美伊冲突升级及霍尔木兹海峡接近关闭的风险,引发能源供应担忧 [1, 2, 3, 4]。布伦特原油价格因此突破每桶95美元,增加通胀压力 [6, 7]。
欧洲央行定于9月10日召开会议,市场普遍预计将加息25个基点,以抑制持续上升的通胀压力 [6, 7, 1, 2, 3, 4]。欧央行官员Gediminas Simkus指出,尽管预计本次加息,9月的加息幅度可能仍不足以遏制通胀,他表示:“目前所有可获得的数据显示央行很可能会升息,而且9月这次升息恐怕还不够。天然气期货价格上升、农产品价格上涨以及欧洲经济表现强于预期,都表明消费者价格前景正在进一步上升” [4, 8]。
剔除食品和能源的核心通胀率8月小幅缓和至2.4%,显示通胀压力仍相对顽固 [4, 8]。尽管通胀上扬,欧元区制造业和经济活动展现出一定韧性 [6, 7]。
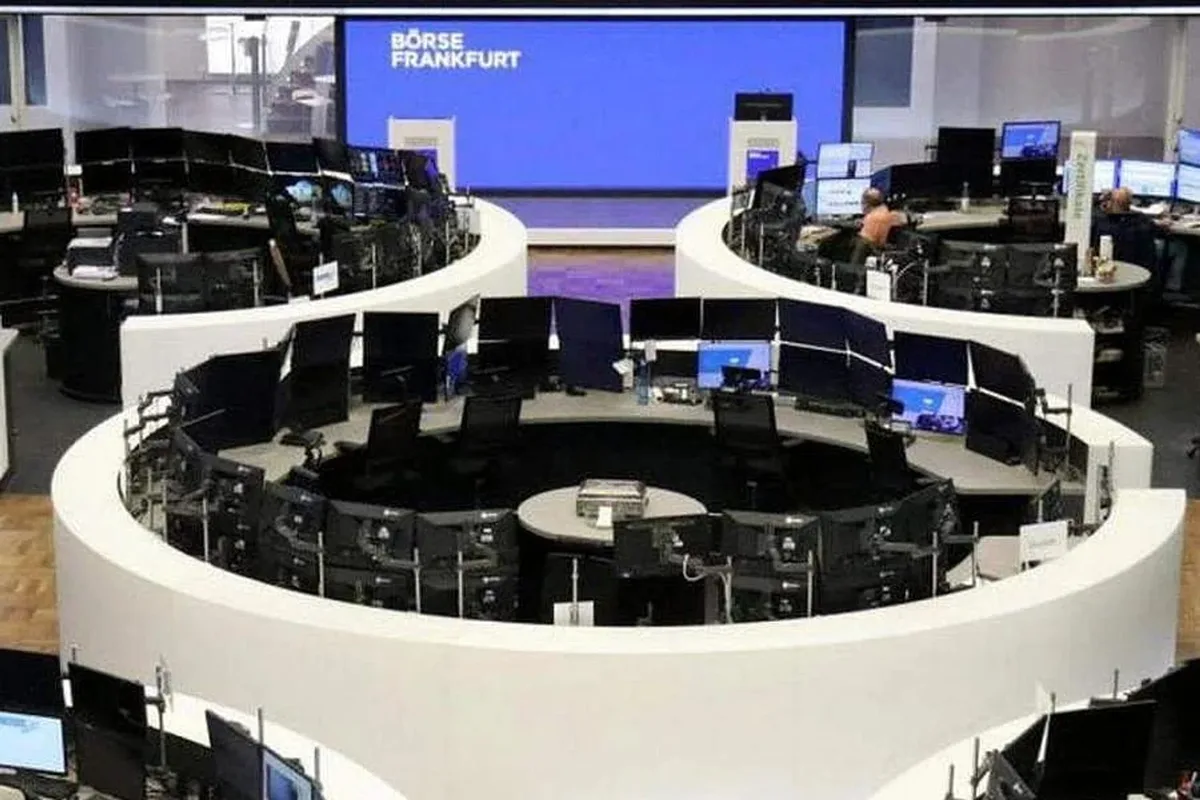
在通胀和加息预期影响下,欧洲政府债券收益率攀升至多年来高点,德国十年期国债收益率达到自2011年4月以来最高水平 [7, 3]。欧洲股市则受债券收益率上升和通胀担忧冲击,9月1日和2日连续两天下跌至一个月低点,其中泛欧斯托克600指数分别收于647.08点和645.94点 [6, 7]。
市场分析师Chris Beauchamp表示,投资者正将目光转向债券以寻求多样化,他说:“随着全球加息和通胀压力的回归,在股市的长期关注之后,现在对散户投资者而言债券变得更具吸引力” [6]。KBRA的宏观策略师Gordon Kerr认为:“经济背景仍相对积极,增长表现令人惊喜,但对高物价的担忧正在带来短期不确定性” [7]。