2026年8月,中国、日本、韩国、台湾、马来西亚和菲律宾制造业采购经理指数(PMI)均显示扩张,分别达到51.5、54.9、52.3、62.5、50.2和54.9,唯独印尼下降至49.8,表明整体制造业保持增长态势 [1, 2, 3, 4]。
其中,台湾制造业PMI高达62.5%,为近五年来最快扩张速度,主要受益于人工智能(AI)产业的快速发展,但同时也面临关键零部件供应短缺和原材料价格上涨的双重压力。台湾经济研究院院长连显明指出:“AI产业需求依然强烈,但原材料涨价和零部件短缺造成生产瓶颈。” [2]
韩国8月出口同比增长68.7%,达到982.6亿美元,半导体出口暴涨209%,AI带来的需求成为主要推手。韩国央行行长申贤锡表示,连续加息稳定了汇率,促进韩元升值,有助缓解进口通胀,但供应链干扰仍是挑战 [5]。
全球对AI硬件的旺盛需求推动了亚洲芯片、计算机及相关产品的出口增长。标普全球市场情报分析师安娜贝尔·菲德斯称:“制造业凭借持续的AI产业需求支持,整体表现强劲。”经济学家大卫·欧文也指出:“出口需求的强劲增长意味着企业正从AI和半导体超级周期中获益。” [1]
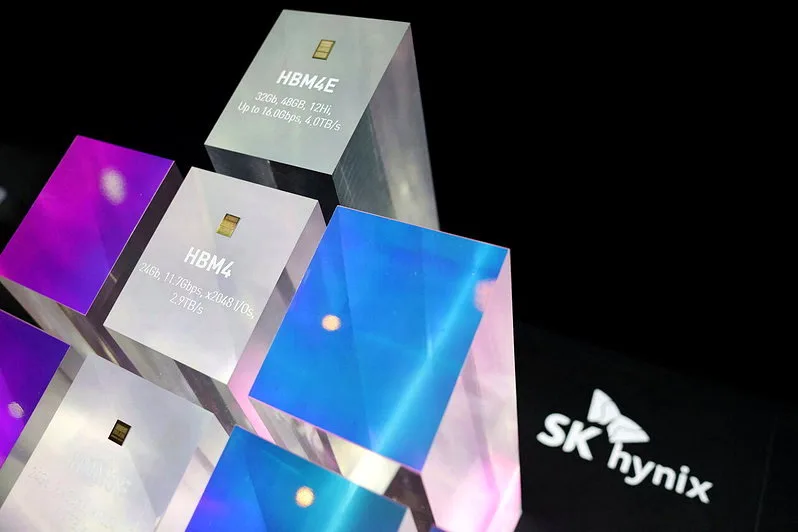
与此同时,供应链瓶颈开始显现,特别是在高带宽存储器(HBM)等关键组件的短缺和交货期延长上,限制了生产加速。原材料价格攀升和更激进的零部件采购推高电子制造成本,导致手机、电脑等成品价格上涨 [2, 3, 4]。
受供应限制及竞争激烈影响,一些AI相关硬件供应商的股价在大涨后出现回落。台湾股票市场9月1日大幅反弹,科技股尤其是AI和印刷电路板(PCB)板块领涨,多亏NVIDIA与联发科投资消息的刺激及机构买盘活跃 [2, 3, 4, 6]。
AI兴起也推动亚洲数据中心供电与冷却设备需求快速增长。现代重工电气和海南金盘等企业中期订单积压激增,固态变压器短缺和液冷设备的普及成为提高电力效率和热管理的关键趋势。美国银行亚太区基础设施研究主管赵博表示:“用电量上升带来更多热量,需要更强的冷却能力,两者密不可分。” [6]
9月2日的最新报道显示,数据中心相关设备的订单积压持续增加,反映出行业对AI计算负载和节能技术的投资加码 [6]。未来,亚洲主要制造业和半导体出口国将继续应对供应瓶颈与成本压力,同时保持依赖AI产业的出口增长动力。