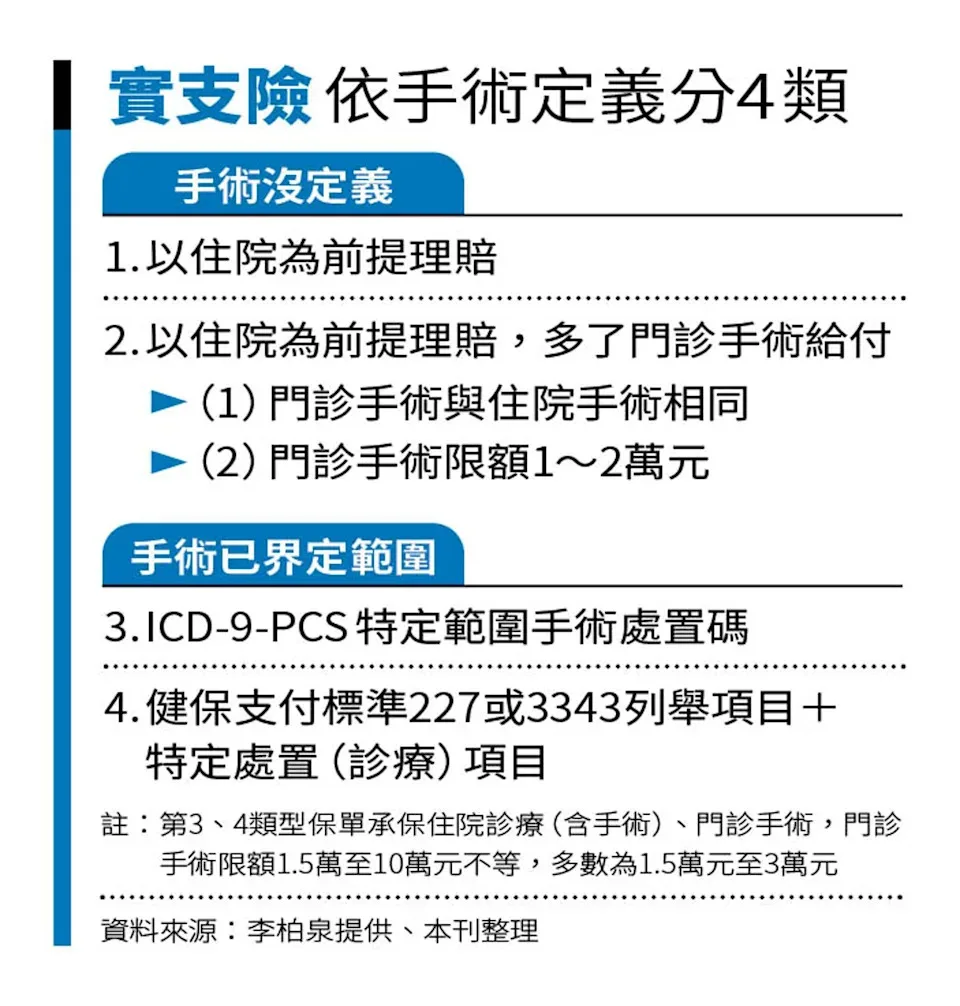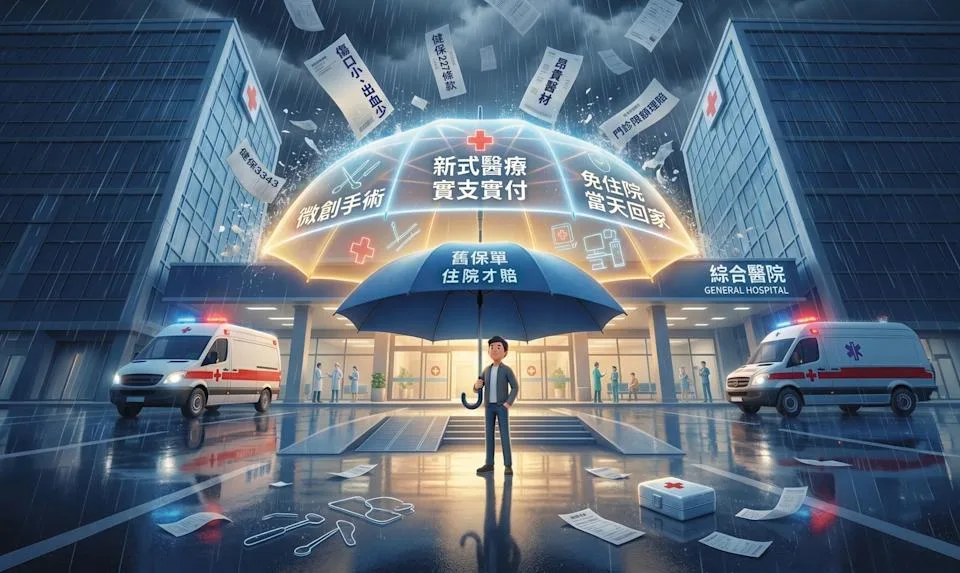
一名56岁患者五年前因脑动脉瘤破裂接受了较传统开颅手术更为微创的导管栓塞治疗,相关住院医疗费用约达99万元新台币 [1, 2]。患者提交的约30万元理赔申请遭保险公司拒绝,主要因现行保单将“手术”定义限制于旧有分类(如台湾健保227手术代码),而该微创治疗属于222代码类别,不被视为手术范围内的理赔项目 [1, 2]。
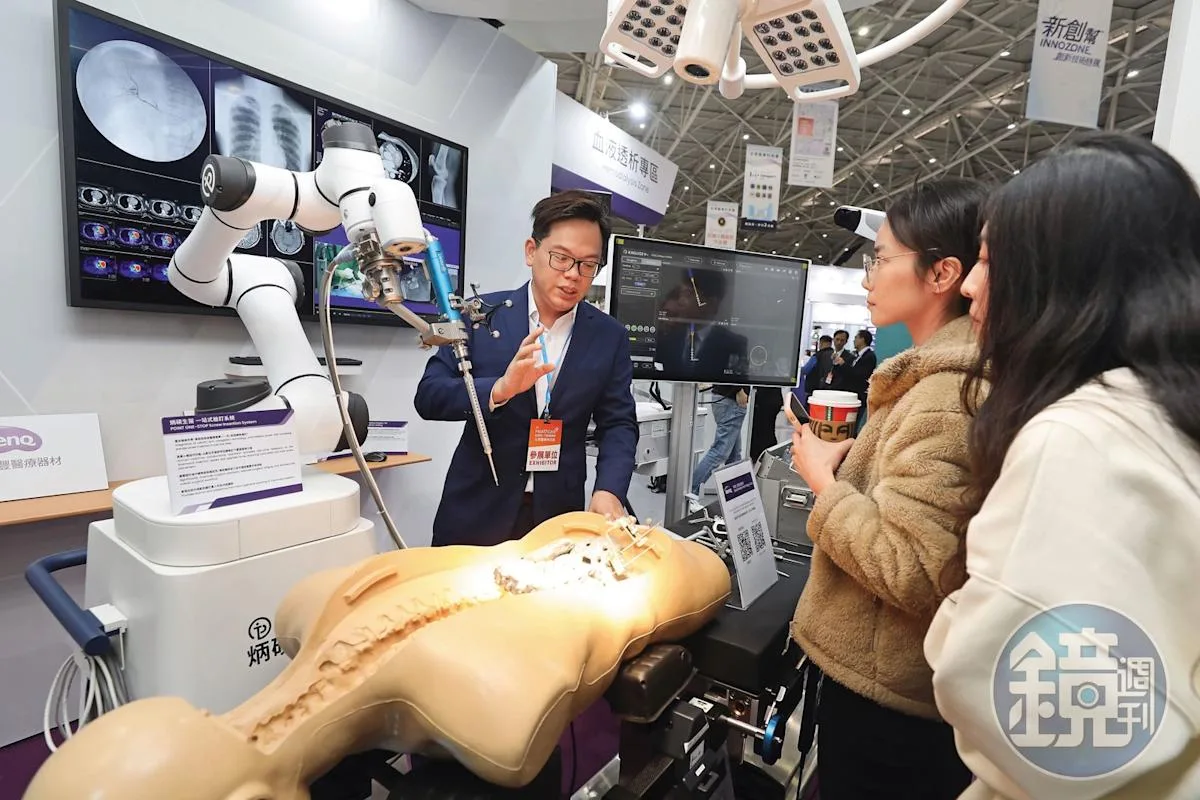
保险专家指出,许多新型医疗技术如导管介入治疗、机器人手术(例如达文西系统)及其他微创疗法,均未被传统保险产品完整涵盖,理赔争议时有发生 [1, 3, 2]。目前市场上实支实付医疗险普遍要求住院才能理赔,对于日益普及的门诊手术保障有限甚至不予理赔 [3, 2]。此外,为控制先进医疗治疗引发的理赔成本,保险公司倾向将门诊手术保障额度限制在1万至5万新台币之间 [3, 2]。
据保险业分析师施昱丞表示,“新型态治疗虽具疗效,但未必符合保单条款对手术的定义” [2]。另一位专家李柏泉认为,“随着医疗技术的快速进展,不论现在还是未来,恐怕没有任何一张实支险能够完全负担医疗花费” [2]。受访患者林先生坦言,“我以为买了实支实付住院医疗险,住院花多少就能赔多少,结果真正用到的时候才知道,事情根本不是这样” [1]。
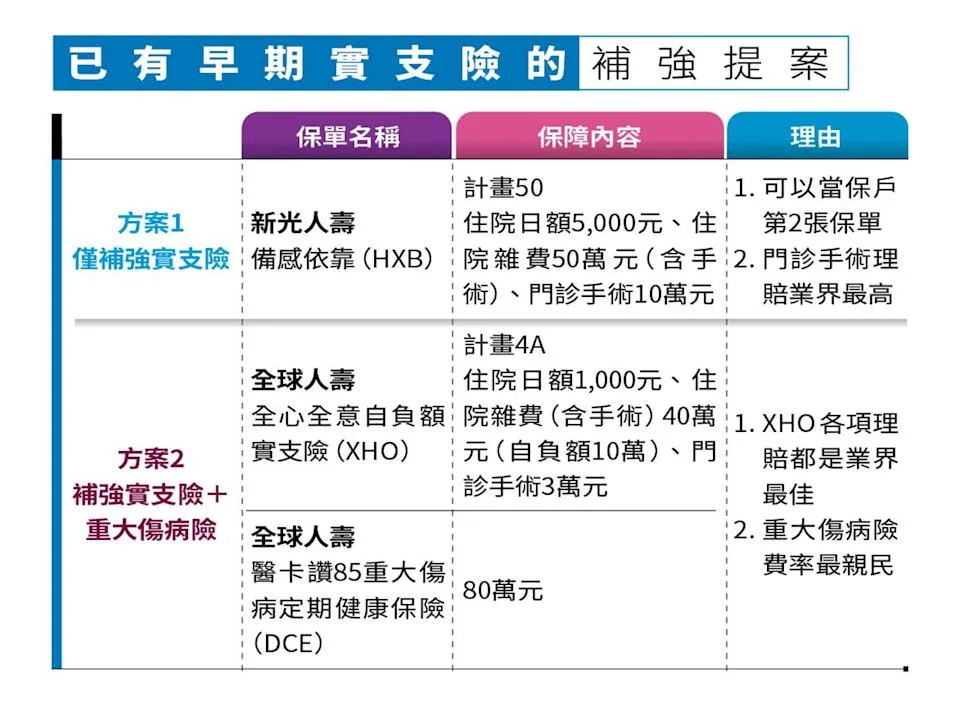
部分保险公司已推出附加型保障计划,以提高门诊手术理赔额度,如新光人寿及台湾银行人寿提供的附加实支险,门诊手术赔偿额度较高,可部分弥补传统产品的保障缺口 [2]。业内建议消费者在购险时,应仔细阅读保单对住院及手术的定义,并考虑搭配重大疾病保险和免赔额实支险,以覆盖更广的医疗风险 [2]。
随着医疗技术持续进步,保险产品也在尝试通过引用国际分类代码或健保新手术代码,明确保障范围,但围绕新式治疗的理赔争议仍将存在 [3, 2]。