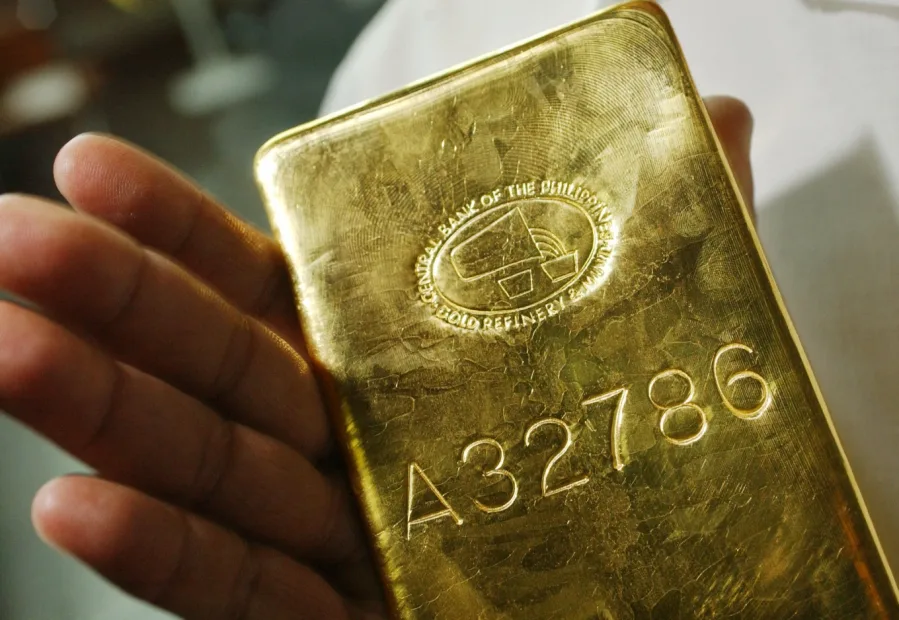
全球央行在2026年4月净买入约17吨黄金,结束了3月净卖出约30吨的趋势,其中波兰和中国央行领跑购金行动 [1, 2, 3]。
波兰央行4月净购金14吨,为当月最大买家,年初至今累计购金达45吨。波兰黄金储备升至595吨,约占其总储备的30% [1, 2, 3]。中国央行同期净买入8吨,为自2024年12月以来最高单月购金量,并已连续18个月增持黄金,其官方黄金储备约为2322吨,约占总储备的9% [1, 2, 3]。
长期来看,过去36个月,东欧和亚洲央行每月平均购买12吨和11吨黄金,全球央行平均每月净购金量为29吨 [1, 2]。捷克央行4月净买入约2吨,连续38个月增持,储备升至79吨,乌兹别克则小幅净卖1吨,但今年累计仍买入24吨,黄金储备约414吨,占总储备的88% [3]。
俄罗丝央行连续4个月净卖金,4月净售出6吨,今年累计售出22吨 [1, 2, 3]。土耳其3月是最大卖方,但4月黄金储备几乎持平,主要因部分短期黄金/美元掉期合约4月已结清,减缓卖压 [1, 2, 3]。
尽管央行重新购金,但购金节奏明显低于去年强劲水平。高盛集团指出:“当前央行购金规模与去年的强劲势头相比明显逊色,而去年推动金价大幅上涨的ETF持仓实际上仍在持续减少,追逐动能的流动性已流向晶片和存储器等科技板块。” [1]
此外,美国经济显示出高油价环境下的韧性,美债收益率和美元走强,对黄金价格形成压力 [1, 2, 3]。
4月的数据显示,全球主要央行在黄金储备管理上呈现分化,波兰和中国持续增持,而俄罗斯和土耳其调整策略,下一阶段需关注央行购金节奏是否延续。