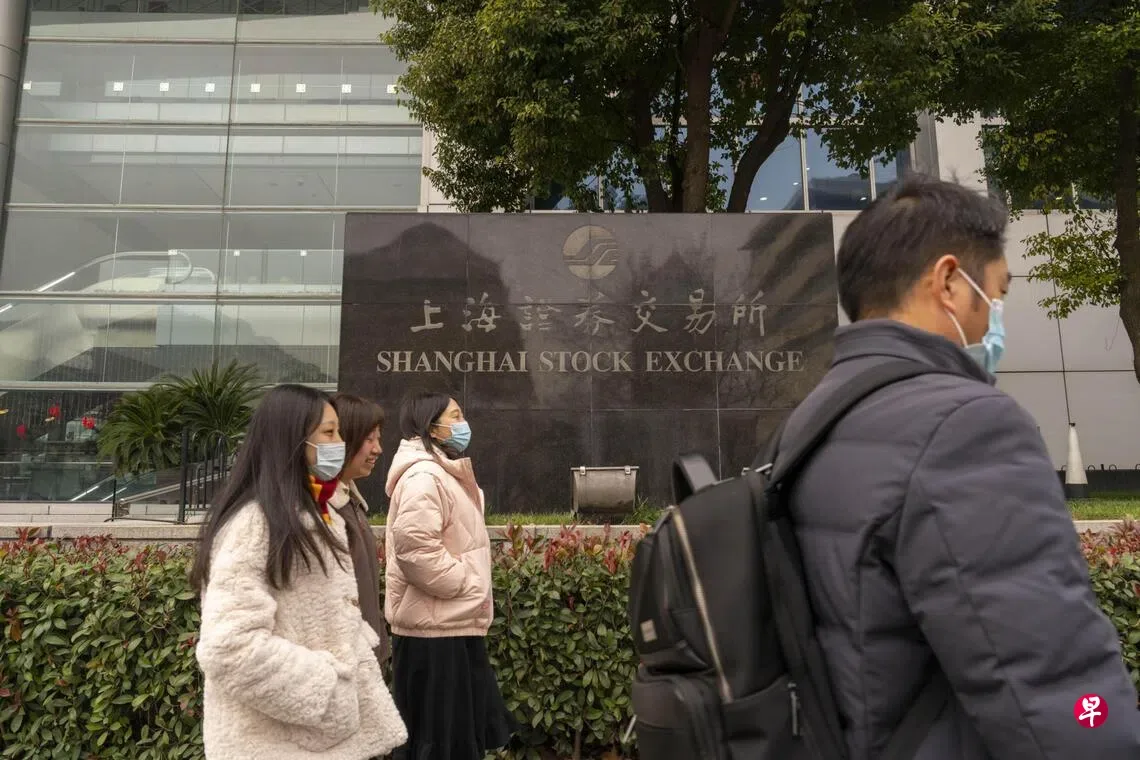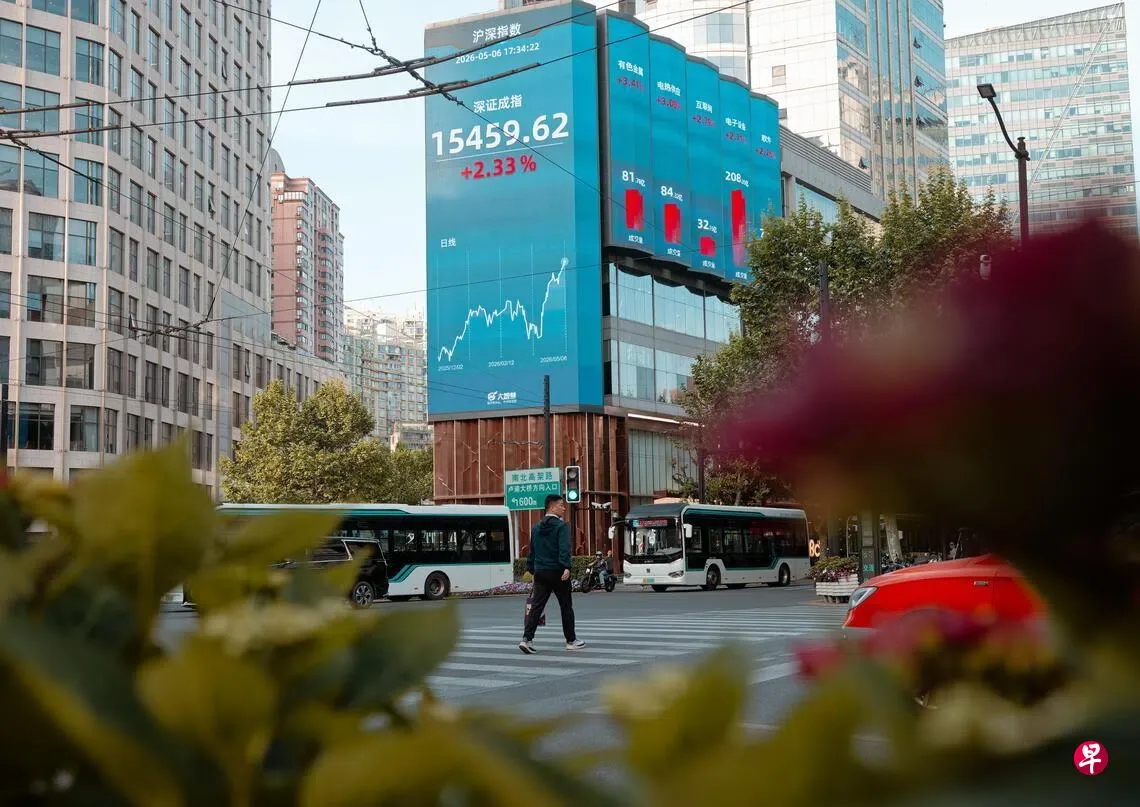
2026年6月8日,上海证券交易所综合指数收于3959点,下跌1.7%,首次跌破4000点关口,深证成指下跌3.22%,创业板指跌3.69% [1, 2]。当日两市成交额约2.79万亿元人民币,较前一日减少2765亿元 [1]。
当天大部分板块随指数下跌,半导体、计算机硬件及通信设备板块领跌,江波龙和华虹宏力等个股跌超8% [3, 4]。机械、煤炭和银行板块在盘中调整时表现相对较强,徐工机械和中国神华等个股涨幅超过4% [5]。A股机器人板块逆势上涨3.76%,个别股票上涨超8%,成为唯一上涨板块 [1]。
香港恒生指数及恒生科技指数也于当天大幅下跌,半导体板块下挫6%-8%,煤炭及国防板块相对强势 [4, 6, 7]。同期南下资金持续流入港股,全天净买入超过1130亿港元 [6, 7, 8]。
行业分析指出,6月5日美国劳工部公布的就业数据好于预期,新增就业人数达17.2万,失业率维持4.3%,引发市场对美联储货币政策收紧的预期升温,全球流动性或阶段性收缩,波及包括A股在内的全球市场,成为6月8日股市下跌的主要原因。诚通证券分析师邢曙光表示:“美国最新就业数据超市场预期,市场关于美联储货币政策收紧的预期升温,全球流动性或将阶段性收缩,相关因素冲击包括A股在内的全球股市。” [1]
次日,6月9日,A股主要指数显著反弹,上海综指报4010点,涨幅1.28%,重新站稳4000点;深证成指涨3.02%,创业板指收涨3.93% [9]。当天成交额降至约2.64万亿元,较前一日减少1524亿元 [9]。
反弹由科技板块引领,半导体产业链涨幅达到6.23%,多只半导体相关股票涨停,达到约20%的日涨幅限制。陕西巨丰投资资讯总监郭一鸣指出,“当天A股反弹的核心驱动力来自科技板块的集体爆发。半导体产业链成为市场做多核心主线,相关细分赛道多点开花,展现出较强的板块活跃度。” [9]
6月9日开市后,半导体、通信及电网板块带领大盘上涨,能源、白酒与生物科技板块则表现疲软 [10, 11]。市场交投活跃但总体成交较前日有所下降。
随着美联储货币政策预期调整和板块分化行情,投资者将继续关注未来数据及政策变化对市场流动性和行业表现的影响。