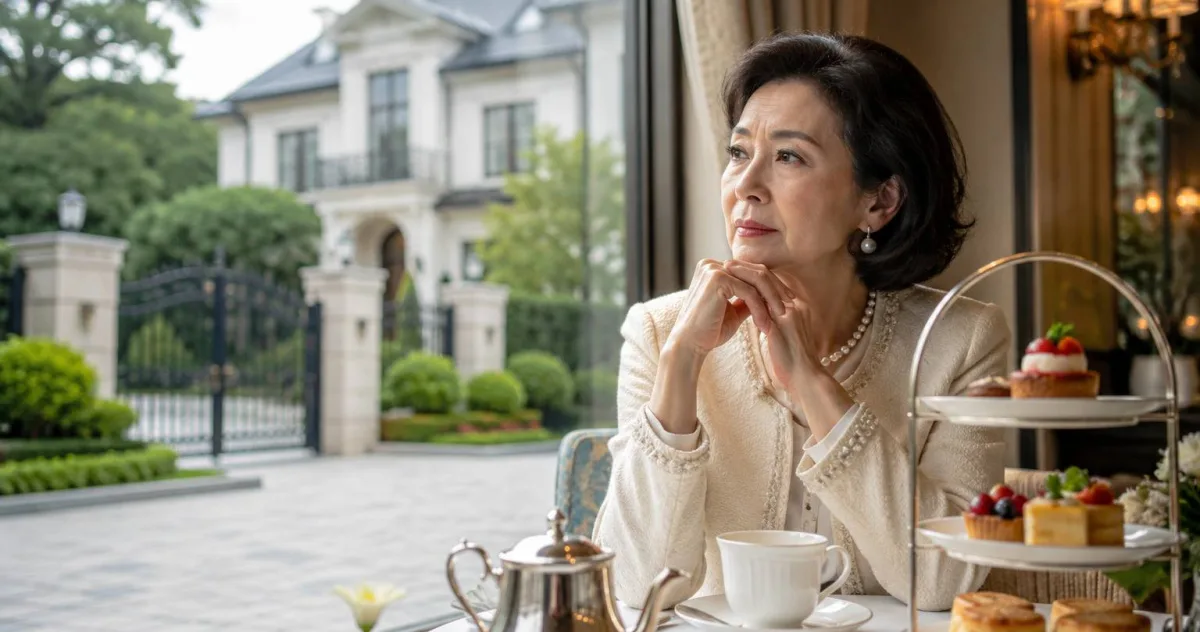
日本东京一位75岁的女性Michiko(化名)住在一处价值逾1.5亿日元(约3100万新台币)的豪华独栋住宅内,土地面积约80坪 [1, 2]。她的已故丈夫生前是大型企业高管,五年前去世时,Michiko继承了约5000万日元(约1000万新台币)的保险金及存款,扣除丧葬及相关费用后 [1, 2]。
过去五年间,Michiko的月收入主要依靠养老金及遗属年金,共约24万日元(近4.8万新台币) [1, 2]。然而,她每月支出常超过40万日元(约8.2万新台币),包括日常生活费、与朋友聚餐、下午茶、观赏演出、出国旅行、美妆服饰,以及支持孙辈教育和婚嫁等开销 [1, 2]。
此外,为维护这栋已有30多年屋龄的住宅,她在外墙修缮、防水处理及设备更新等方面花费约600万日元(120万新台币) [1, 2]。还有丈夫墓地管理费及家族相关支出持续存在 [1, 2]。因持续超出收入的花费,Michiko五年间的金融资产从约5000万日元锐减至2200万日元(约440万新台币) [1, 2]。
面对未来可能的长期护理、聘请看护人员,甚至入住养老机构等大额花费,Michiko坦言:“自己目前身体健康尚可,但未来若需要长照服务、聘请看护,甚至入住养老机构,势必需要更庞大的资金” [2]。她的成年儿子建议出售老宅,搬到维护简单的公寓,但她拒绝了,称“这栋房子里有我和丈夫数十年的回忆,我舍不得离开” [2]。
专家指出,老年人“资产富裕但现金流不足”的现象普遍存在,稳定健康的月度现金流比总资产额更重要 [1, 2]。金融作家李雅雯建议考虑反向抵押贷款,将房屋资产转换为月度现金收入,以缓解财政压力 [1]。
目前Michiko尚未决定是否接受儿子的建议,未来资金紧张的问题仍待解决。