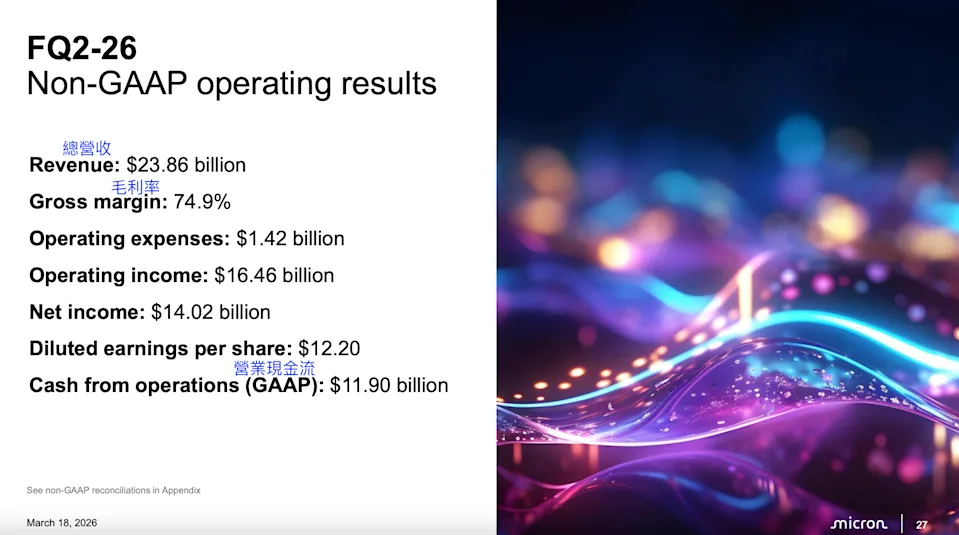
美光科技是美国领先的内存芯片制造商,专注于AI硬件关键的NAND和DRAM芯片业务。今年以来,受AI应用推动记忆体需求暴增,美光收入和每股盈利显著增长,营收同比提升195%,每股收益增长超400% [1, 2, 3, 4, 5]。
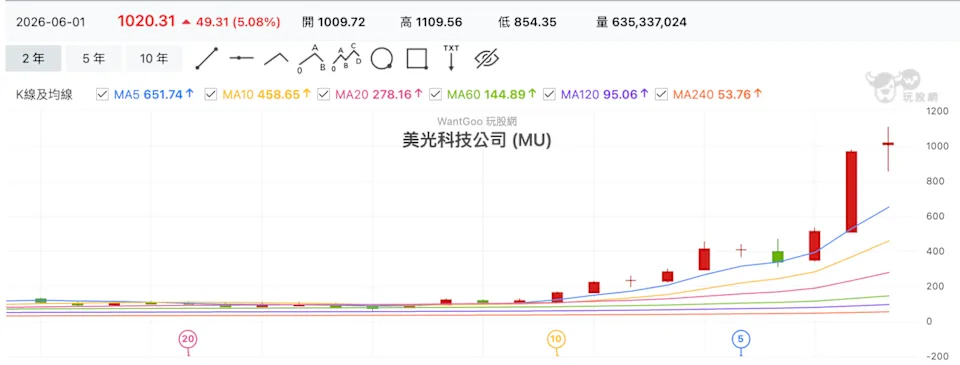
美光股价表现强劲,年内涨幅超过700%,单月涨幅达81%,并一度突破每股1000美元大关 [1, 4, 5]。沃尔夫研究(Wolfe Research)在6月11日将美光未来12个月的目标价从550美元上调至1250美元,涨幅达127%,预测2027年营收将达到2265亿美元,每股盈余升至135美元。分析师Chris Caso表示:“此次调升目标价主要基于对2026年底至2027年间记忆体价格涨势的更高预测,同时看好美光未来一年营收达2255亿美元,EPS攀升至135美元” [6, 2]。
此外,独立研究机构Aletheia Capital于6月将目标价激进上调至1600美元,并预计2027年AI相关存储需求将占AI硬件价值70%以上,预计每股盈利将是当前的8.5倍[ s5,s6]。德意志银行同时将目标价上调至1500美元,认为AI领域DRAM和NAND内存持续紧缺,推动价格与需求增长,今年以来美光股价涨幅也达到265% [5]。
不过,部分分析师持谨慎态度。晨星分析师William Kerwin指出:“我们不认为美光具有经济护城河,DRAM和NAND如同大宗商品,对市场供给变化十分敏感且价格正遭遇持续侵蚀” [3]。摩根士丹利的Harlan Sur也警告公司面临宏观逆风和执行难题,尤其在竞争激烈的计算市场更显劣势,同时预计记忆体价格将在2028年达到峰值后下滑 [3]。
美光注重扩充产能,今年收购了台湾力晶的晶圆厂,受惠于美国政府的半导体补贴以及地缘政治因素,有望提升DRAM产能应对持续增长的AI需求 [4]。
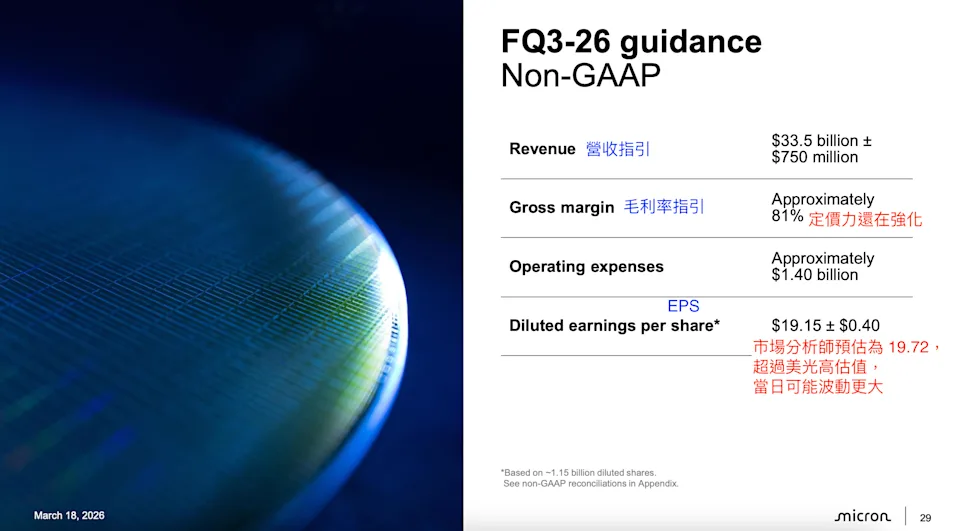
公司预计将于6月24日公布2026年第三季度财报,料将继续反映AI驱动带来的营收和盈利强劲增长 [4]。