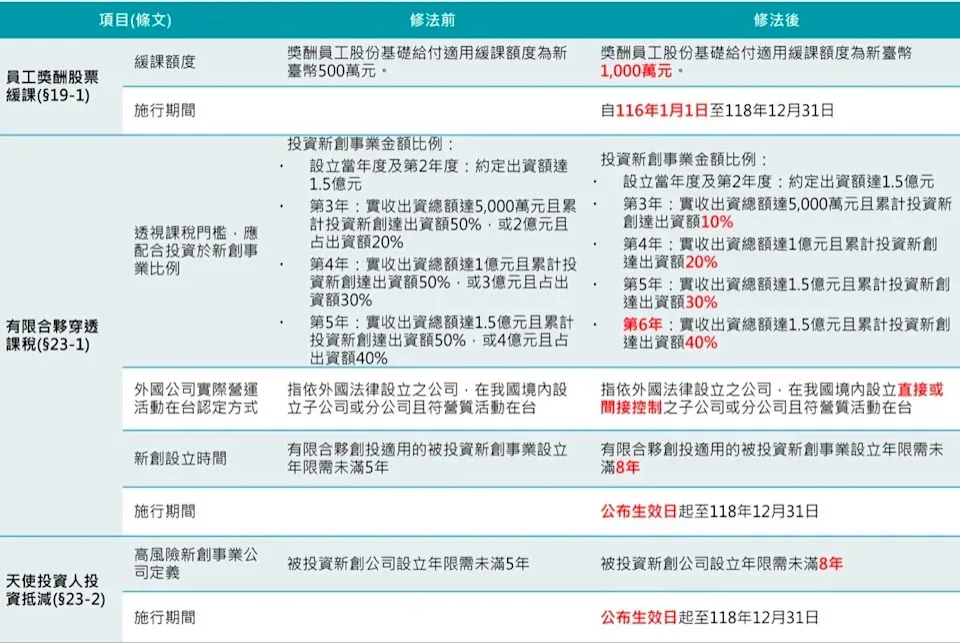
台湾立法院2026年8月27日通过《产业创新法》修正案,将员工持股奖酬的税务缓缴上限从500万元提高至1000万元新台币,此新规将自2027年1月1日起生效。 [1, 2, 3]
根据修正案,员工可选择在股票取得或处置当年最高缓缴1000万元的持股奖酬所得税,若持股期间持续在公司或子公司服务满两年,卖出时可选择以取得日或卖出日的较低市价作为计税基础。 [1, 4, 5]
对创业公司的定义,修正为成立未满八年方可适用税务优惠,延长了适用期限,有利更多成长型企业。 [1, 2, 6, 7]
此外,合伙制创投公司对创业投资的累计投资比率门槛下调,第3年至第5年分别调整为10%、20%、30%,并新增第6年40%的门槛要求,降低投资压力,鼓励持续资金投入。 [1, 3, 8, 9]
修正案还允许设有实际经营子公司或分支机构的外资企业享有相关投资优惠,拓宽了适用范围。 [1, 6, 10]
天使投资人单笔对未满八年创业公司投资至少50万元,可按投资额的50%抵扣综合所得税,年抵扣上限为500万元。 [1, 2, 5]
经济部官员何晋沧表示,应“适度调高缓课税上限”,已与财政部协商达成共识,支持将员工持股税缓上限提高至1000万元。 [4]专家黄彦宾指出,修法有助台湾留住产业人才,防止优秀员工流失海外,参考外国经验进行调整。 [9]
此次修正版自2027年元旦起正式实施,相关企业和投资人可据此调整薪酬和投资策略,为台湾产业创新注入新的动力。 [1, 2, 9]