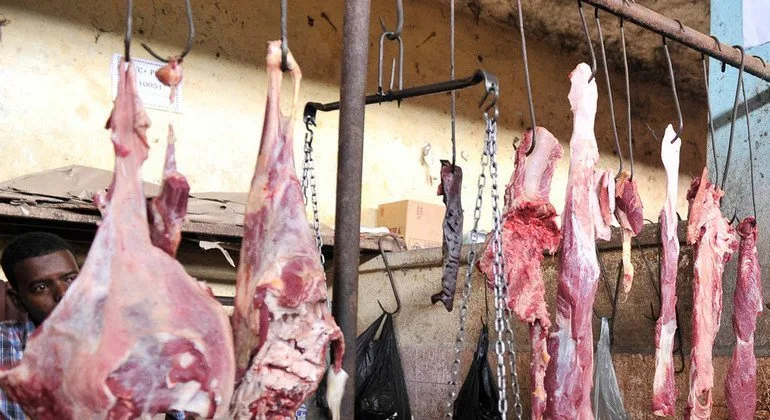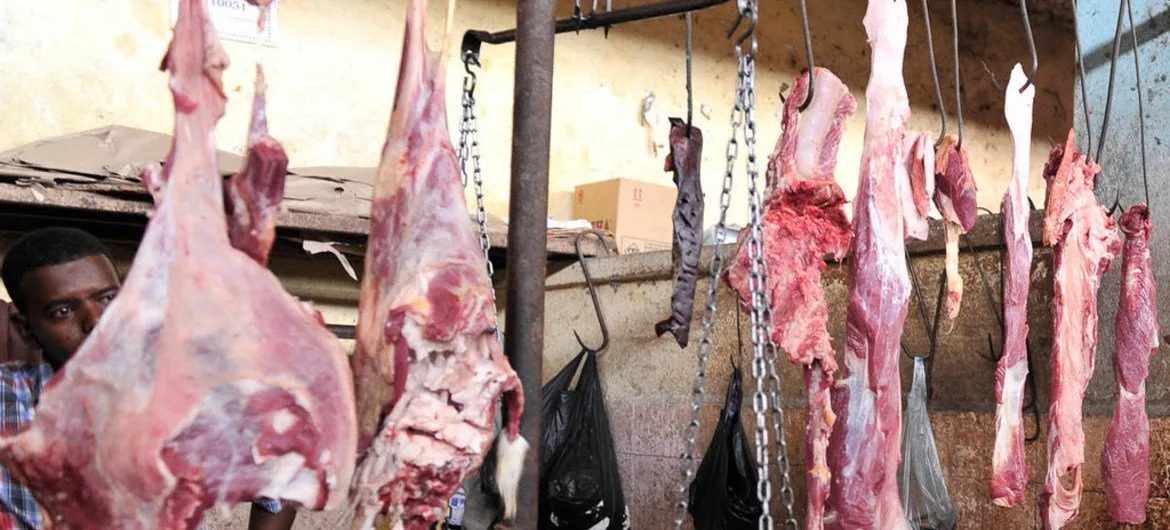
全球陆地动物性食品(TASF)供应量从1961年的约71万吨肉类增长至2022年的361万吨,整体增加约四倍 [1, 2]。其中,家禽肉的供应量增长了约五倍,蛋类和猪肉供应近乎翻倍,而牛肉在许多地区则保持稳定或有所下降 [1, 2]。
乳制品和蛋类产量也显著提升。全球牛奶产量由1961年的3.42亿吨升至2022年的9.3亿吨,蛋类产量由约1500万吨增至9400万吨 [1, 2]。亚洲是陆地动物性食品的最大生产区域,其次是欧洲,但在不同地区的人均供应量存在较大差异。北美的人均供应最高,而亚洲地区尽管产量大,人均供应相对较低 [1, 2]。
全球三分之一的食品被浪费或损失,其中陆地动物性食品的损失约占14%。这与低收入和中等收入国家冷链基础设施和温控条件不足密切相关 [1, 2]。此外,国际贸易仅占全球陆地动物性食品消费的约10%,在发展中国家影响有限 [1]。
全球农业中,畜牧业是增长最快的部分。然而畜牧业也面临多重挑战,包括环境压力(如森林砍伐和温室气体排放)、资源竞争、生产效率低下、动物福利以及公共卫生等问题 [1]。目前估计全球约有1900种昆虫被用作食品,这显示了人类食品资源的多样化趋势 [1]。
2022年的数据显示,全球肉类和动物性食品的产量持续增长,但不同区域仍存在显著的不平衡。为减少损失和浪费,改善冷链设施和提升生产效率成为各方关注重点,以应对不断增长的全球需求 [1, 2]。